Leasing social et mobilité solidaire, une même exigence : ne laisser personne au bord de la route
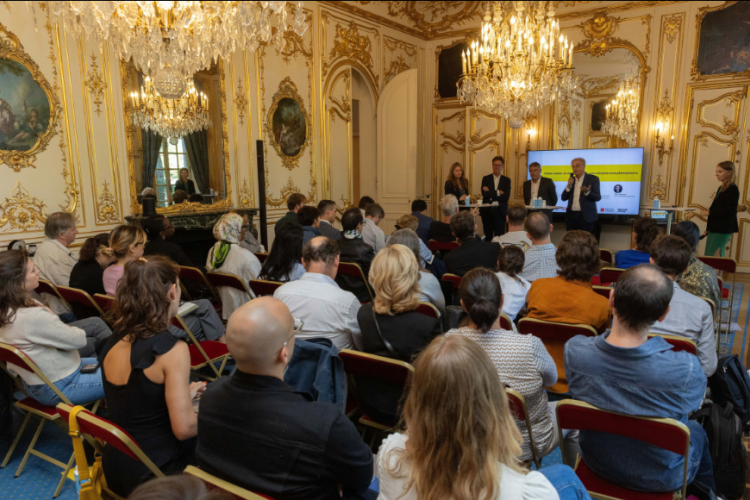
Réunis dans les locaux de la Fédération nationale des Caisses d’Epargne, à l’occasion de la semaine européenne de la mobilité, pour un événement consacré à l’« automobilité plus propre pour tous », les membres du Club Mobilité ont rappelé une conviction partagée : la transition sociale et écologique ne sera réussie que si elle intègre pleinement les ménages modestes, pour lesquels la voiture reste souvent une condition d’accès à l’emploi, à la formation et aux services. À travers les interventions d’acteurs publics et privés, la rencontre a mis en lumière la complémentarité entre leasing social et mobilité solidaire, ainsi que l’urgence de rendre plus complémentaire des dispositifs qui fonctionnent.
La rencontre a d’abord permis de rappeler l’ampleur de la « précarité mobilité ». Sébastien Bailleul, porte-parole de Wimoov, a souligné que « la mobilité n’est plus seulement une conséquence des précarités : elle est devenue une précarité qui alimente les autres ». Il a rappelé que 31 % des Français sont en situation de « précarité mobilité » en 2026, que 72 % ne connaissent pas les aides pour passer d’un véhicule thermique à un mode plus propre, et qu’un Français sur dix a déjà renoncé à un emploi ou à y postuler pour des raisons de mobilité.
Sur le volet des politiques publiques, David Ouzilou, collaborateur parlementaire de Jean-Luc Fugit, député du Rhône, a rappelé l’intérêt du leasing social, qui a permis le déploiement d’environ 150 000 véhicules en trois ans, avec des loyers d’accès compris entre 100 et 200 euros par mois. Mais il a aussi reconnu que : « le public qui s’en est saisi n’était pas forcément le public cible le plus précaire ». Pour pérenniser ces avancées il a appelé au maintien des dispositifs existants : « les CEE[1], il faut les protéger et les sanctuariser ».
En filigrane, une même question a traversé les échanges : comment faire en sorte que la transition de l’automobilité bénéficie réellement à toutes et tous, y compris à celles et ceux dont les fragilités rendent l’accès à la mobilité particulièrement difficile ?
C’est précisément pour répondre à cette question qu’est né le Club Mobilité, fruit d’une alliance entre la Fédération nationale des Caisses d’Epargne, l’Institut de Microcrédit Parcours Confiance, Renault Group, l’Adie et l’Action Tank, autour d’une conviction partagée : les enjeux de mobilité ne peuvent être traités de manière cloisonnée. Ils touchent simultanément à l’emploi, le logement, le pouvoir d’achat, l’accès aux soins, la stabilité familiale et l’inclusion bancaire. En mettant autour de la table un acteur financier historiquement engagé dans l’inclusion, un constructeur automobile, un spécialiste du microcrédit accompagné et un incubateur de solutions contre la pauvreté, le Club mobilité démontre qu’une réponse coordonnée est non seulement possible, mais efficace.
À la question « Le club mobilité est-il complémentaire au leasing social ? », Jacques Berger, directeur général de l’Action Tank, apporte une réponse dans une formule simple : « le Club Mobilité vient boucher les trous dans la raquette ». Selon lui, le leasing social répond surtout aux besoins de ménages déjà solvables, tandis que le Club Mobilité cible les publics des premiers déciles de revenus, souvent exclus des solutions classiques. Il a rappelé que la mobilité ne devait jamais être pensée isolément, mais toujours en lien avec l’emploi et le logement.
Du côté du secteur bancaire, Pierre Macé, directeur général de la Fédération nationale des Caisses d’Epargne, a rappelé que l’engagement dans le Club mobilité s’inscrit dans une histoire plus large d’inclusion économique et sociale, portée de longue date par les Caisses d’Epargne. Cofondatrices du Club Mobilité, au travers de leur Fédération nationale, les Caisses d’Epargne ont joué un rôle moteur dans sa création, à partir d’un constat de terrain : 80 % des microcrédits Parcours Confiance accordés concernaient la mobilité, souvent pour financer des véhicules anciens, polluants et coûteux à entretenir, au risque d’aggraver la fragilité des ménages. C’est précisément pour sortir de cette logique qu’elles ont contribué à bâtir une solution plus durable articulant financement responsable, accompagnement et accès à des véhicules plus fiables et moins polluants.

Les résultats du Club Mobilité plaident en faveur de cette approche : plus de 4 000 bénéficiaires ont été accompagnés, avec 60 % des demandeurs d’emploi qui retrouvent un emploi dans les six mois, 28 % d’économie sur le budget mobilité et 96 % de satisfaction. Les bénéficiaires deviennent également moins dépendants des aides sociales : 47 % en perçoivent après accompagnement contre 67 % avant.
Bruno Salmon, vice-président de l’Adie, a lui aussi insisté sur la nécessité d’apporter des solutions concrètes aux publics les plus fragiles. Il a rappelé que beaucoup de ménages modestes achètent encore des véhicules diesel très anciens, générant environ 900 euros de frais d’entretien annuels supplémentaires. Il a également souligné que le Club Mobilité ne concurrence pas le leasing social, mais répond à un angle mort de l’action publique, en particulier pour les personnes sous le seuil de pauvreté. Selon lui, il faut désormais « soutenir la communication et la prescription » pour mieux orienter les bénéficiaires.
Pour Cléa Martinet, directrice du développement durable de Renault Group, cette démarche est pleinement cohérente avec l’ambition d’une « mobilité pour tous ». Son intervention a mis en avant une conviction forte : les solutions de mobilité doivent avant tout répondre aux besoins réels des clients, à leurs usages, à leur situation économique et aux réalités des territoires. Elle a également indiqué que 80 % des bénéficiaires de la location avec option d’achat achètent le véhicule à la fin, preuve que ces solutions peuvent créer des parcours durables d’autonomie. Les clients peuvent par ailleurs retrouver les initiatives du Club Mobilité et de ses partenaires sur CareMakers, la plateforme de Renault Group dédiée à l’accès à des solutions d’inclusion et de mobilité.
Enfin, Jean‑Jacques Carré, président de l’Institut de microcrédit Parcours Confiance, a défendu le microcrédit comme un « financement responsable avec un accompagnement personnalisé ». Il a rappelé qu’en 2025, 2 300 microcrédits avaient été distribués, dont 8 sur 10 pour la mobilité, et qu’il fallait désormais créer de véritables passerelles entre les dispositifs : « Si un dossier de leasing social est refusé, il faudrait l’orienter vers le Club Mobilité pour vérifier son éligibilité au microcrédit du dispositif. »
Les représentants de l’Adie et de l’Institut de microcrédit Parcours Confiance ont également rappelé que dans un contexte marqué par de fortes tensions sur les finances publiques, le Fonds de Cohésion Sociale joue un rôle déterminant dans la pérennité et le développement des dispositifs de microcrédit. Son soutien constitue un levier majeur pour répondre aux besoins des ménages les plus fragiles et favoriser leur insertion durable. Le message est sans équivoque : « Ne touchez pas au Fonds de Cohésion Sociale. »

Bruno Salmon, David Ouzilou, Sébastien Bailleul, Amandine Lumineau, Jacques Berger, Thierry Gonzales, Jean-Jacques Carré, Cléa Martinet et Pierre Macé.
Au terme des échanges, une conviction commune s’est imposée : le leasing social constitue une avancée majeure, mais il ne suffira pas à lui seul à répondre à la diversité des situations. Le Club Mobilité, en réunissant acteurs bancaires, industriels, associatifs et de l’innovation sociale, apporte une réponse complémentaire, concrète et déjà efficace. En résumé, il faut consolider les dispositifs existants, préserver les outils de financement comme le Fonds de Cohésion Sociale et les CEE, et organiser de vraies passerelles entre leasing social, microcrédit et mobilité solidaire afin que personne ne soit oublié.
[1] CEE (ou certificats d’économie d’énergie) est un dispositif de l’état qui oblige les fournisseurs d’énergie à faire des économies d’énergie.